
Por Andrés Quishpe
Amanecimos con la noticia de que Ecuador alcanzó acuerdos técnicos con el FMI que podrían permitirle acceder a aproximadamente USD 1.090 millones: USD 380 millones vinculados al programa vigente y USD 710 millones mediante un nuevo mecanismo de resiliencia y sostenibilidad. Ambos acuerdos requieren todavía la aprobación del Directorio del organismo.
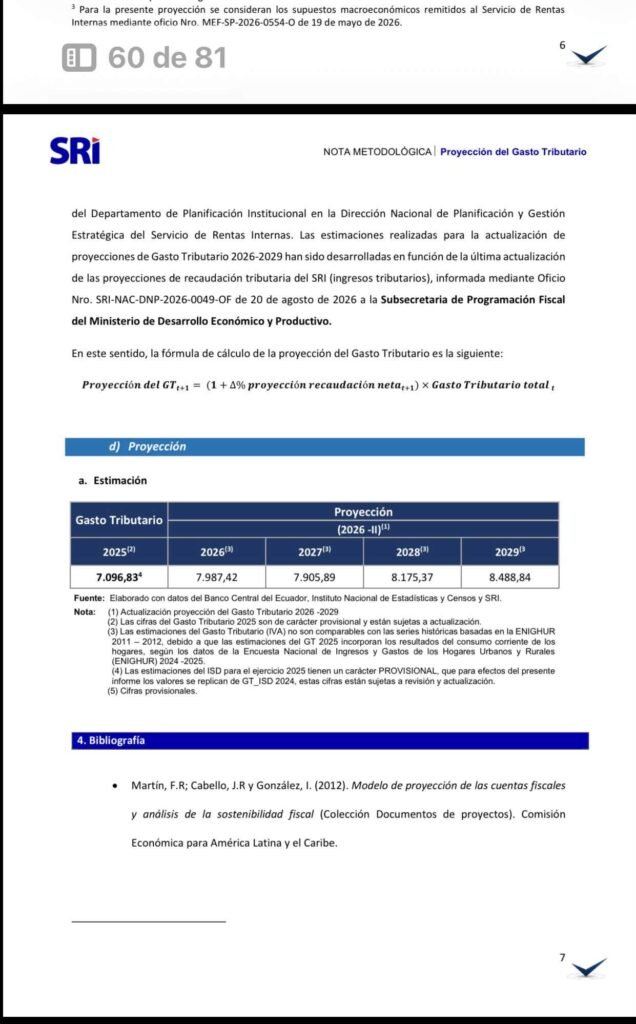
Mientras tanto, asambleístas de ADN e «independientes», a quienes no les gusta que los llamen «alzamanos», aprobaron la Proforma del Presupuesto General del Estado (PGE) 2027, cuyo gasto tributario proyectado asciende a aproximadamente USD 7.905,89 millones. Se trata de ingresos que el Estado dejaría de percibir por exoneraciones, deducciones y otros beneficios e incentivos tributarios (Servicio de Rentas Internas [SRI], 2026b, p. 7).
Es necesario señalar que el cuestionamiento no está dirigido a la señora o al señor que tiene una pequeña tienda de barrio, ni a las exoneraciones en medicinas o productos de primera necesidad. Estamos cuestionando que se recurra una vez más a endeudamiento sin revisar los beneficios tributarios que siguen favoreciendo a quienes tienen alta capacidad económica.
Como antecedente, están las estimaciones de 2025, las cuales registran más de USD 1.500 millones en beneficios del impuesto a la renta para sociedades y empresas de mayores ingresos (sectores poderosos económicamente).
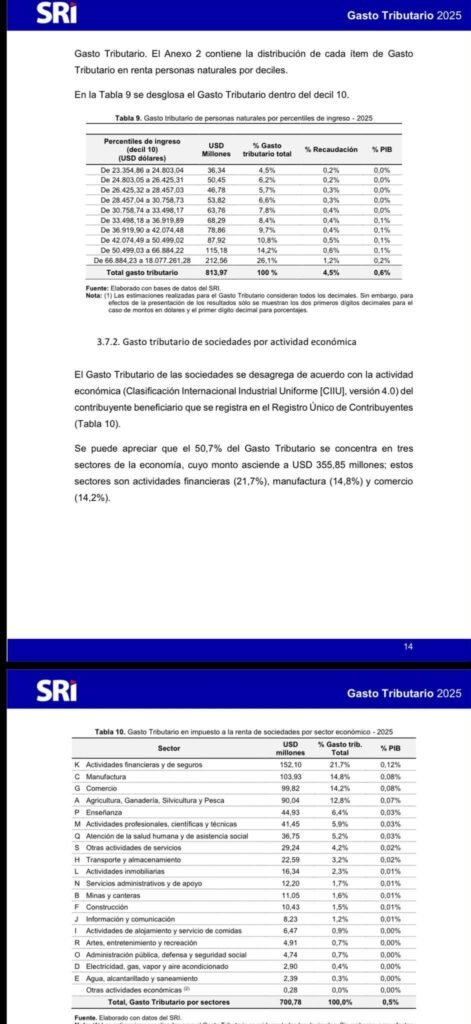
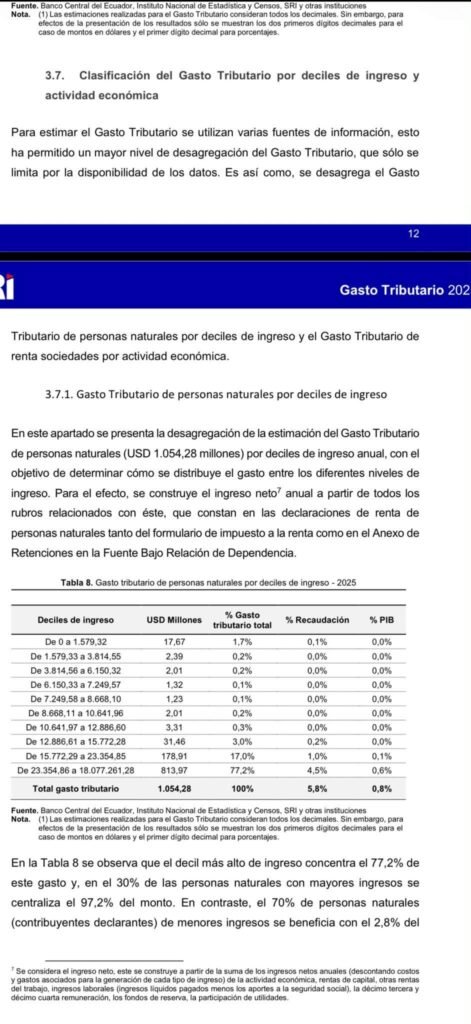
Para analizar esta distribución, el informe Estimación del gasto tributario año 2025, elaborado por el SRI e incorporado al anexo de gasto tributario de la Proforma del PGE 2027, permite identificar dos cifras relevantes correspondientes al ejercicio fiscal 2025:
• USD 700,78 millones en gasto tributario del impuesto a la renta de sociedades (SRI, 2026a, p. 15, tabla 10).
• USD 813,97 millones correspondientes al decil de personas naturales de mayores ingresos. Ese 10 % de los contribuyentes analizados concentró el 77,2 % del beneficio, mientras que el 70 % de menores ingresos recibió apenas el 2,8 % (SRI, 2026a, p. 13, tabla 8 y párrafo posterior).
Ambas categorías suman USD 1.514,75 millones —cálculo propio con base en SRI (2026a, pp. 13 y 15)—. Esta suma reúne beneficios para sociedades y para personas naturales de mayores ingresos.
Buscar USD 1.090 millones del FMI mientras se mantienen beneficios tributarios para sectores pudientes económicamente plantea un problema de prioridades y justicia fiscal. Si revisáramos y elimináramos los beneficios injustificados para quienes más tienen, podríamos recuperar ingresos públicos y reducir la necesidad de seguir ahorcándonos con más deuda ante el FMI. Antes de comprometer recursos futuros del país, corresponde exigir una contribución justa a quienes tienen mayor capacidad económica. Esta discusión exige transparentar quiénes reciben los beneficios, cuánto cuestan y qué resultados generan.
La regla debería ser clara: quien más tiene, más contribuye, especialmente en medio de la crisis que vive el país, para que la garantía de derechos dependa menos de seguir contrayendo deuda.
De paso, para los troles y algún desubicado, me permito aclarar lo siguiente:
El documento citado fue elaborado por el SRI y utiliza información de 2025. Cuando se elaboró la Proforma del PGE 2027, en octubre de 2026, ese era el último ejercicio fiscal completo. Las declaraciones de impuestos y los registros administrativos de ese año permiten estimar los beneficios utilizados. En ese momento, 2026 todavía estaba en curso y 2027 aún no había comenzado. Por tanto, es necesario distinguir entre las estimaciones correspondientes a 2025 y las proyecciones para 2027.
Las tablas adjuntas corresponden al documento oficial del SRI y, como señalé, contienen cifras de 2025. Los USD 1.514,75 millones comprenden beneficios del impuesto a la renta para sociedades de distintos tamaños y para el decil de personas naturales de mayores ingresos.
Es lógico que un gobierno burgués dé prioridad a la deuda externa, mientras la deuda social permanece pendiente y los grandes empresarios y banqueros continúan ganando a costa de las necesidades del pueblo. Lo que no es normal es quedarse callado y sin hacer nada a derrotar a Noboa en las calles y en las urnas.
Referencia:
Servicio de Rentas Internas. (2026). Estimación del gasto tributario año 2025.